Dos fuentes independientes abordan cuestiones distintas. Una nota periodística describe programas de fabricación de repuestos para autos clásicos. Un comunicado oficial del Ministerio de Economía detalla cambios propuestos al régimen de Inocencia Fiscal. No hay relación causal entre ambos materiales.
Programas de repuestos para modelos fuera de producción
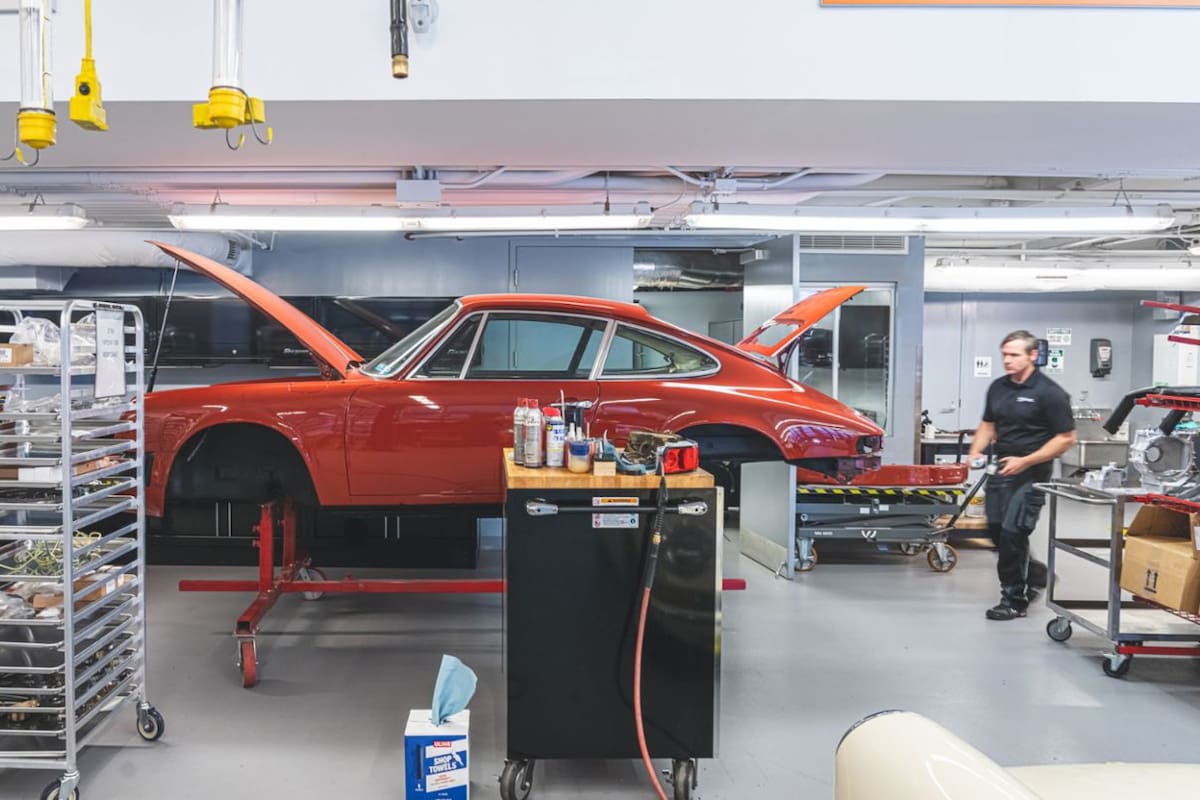
La nota de La Nación —fuente secundaria— menciona que Toyota mantiene el programa GR Heritage Parts, iniciado en 2020, con un catálogo que supera los 300 componentes y abarca ocho familias de modelos, entre ellos el 2000GT, Supra A70 y A80, Corolla Levin y Sprinter Trueno AE86, y las series 40, 60, 70 y 80 del Land Cruiser. A comienzos de mes, según la misma nota, la compañía abrió pedidos de nuevos componentes del motor 4A-GE, incluidos tapa de cilindros y block.
Nissan, a través de NISMO Heritage, concentra su estrategia en las generaciones R32, R33 y R34 del Skyline GT-R. Durante este año sumó inyectores, juntas de turbo, sensores, componentes de suspensión y el eje de transmisión delantero del R32. En varios casos, según la fuente, los repuestos volvieron a fabricarse con el mismo proveedor original. También recurrió a impresión 3D para reproducir clips del sistema de combustible.
Porsche Classic dispone actualmente de información y provisión para más de 80.000 piezas originales destinadas a modelos clásicos, desde vehículos históricos hasta generaciones relativamente recientes. La nota señala que una pieza reproducida no necesariamente es una copia idéntica a la fabricada décadas atrás, pero mantiene función, calidad y garantía de repuesto original.
El desafío que enfrentan estos programas, según la fuente, es que un vehículo moderno se fabrica en cientos de miles de unidades y permite amortizar moldes y matrices, mientras que una pieza para un clásico tiene demanda reducida. Las empresas reconocen que deben trabajar con proveedores, adoptar tecnologías modernas y encontrar formas de fabricar en volúmenes pequeños de manera sostenible.
Cambios propuestos al régimen de Inocencia Fiscal
El comunicado del Ministerio de Economía —fuente primaria— informa que el ministro Luis Caputo y la secretaria Legal y Técnica de la Presidencia, María Ibarzabal Murphy, anunciaron modificaciones al Proyecto de Ley de Inocencia Fiscal. En una conferencia de prensa, los tributaristas Sonia Becherman, Liban Kusa y Ricardo Paolina respondieron consultas sobre los principales cambios.
Caputo afirmó que «el espíritu de la ley no cambia en absolutamente nada» y que el objetivo sigue siendo que los ahorros puedan formalizarse en el sistema bancario sin penalidad. Explicó que la decisión de impulsar una nueva ley surgió tras recibir observaciones de asesores tributarios sobre la normativa aprobada anteriormente. Mencionó que armaron una mesa de trabajo con tributaristas para aclarar temas y dar tranquilidad a los ciudadanos.
El ministro remarcó que la iniciativa busca responder a un proceso de creciente informalidad generado por años de elevada presión tributaria, déficit fiscal, emisión monetaria, inflación y restricciones cambiarias. Señaló que actualmente los depósitos en dólares del sistema financiero alcanzan niveles récord cercanos a los 40.000 millones de dólares, pero existe una cantidad superior a cuatro veces ese monto en ahorros fuera del circuito bancario.
El primer cambio propuesto elimina las condiciones actuales para ingresar al sistema de declaración jurada de ganancias simplificada. Hoy la ley exige simultáneamente: ingresos que no superen los mil millones de pesos anuales, patrimonio total que no supere los diez mil millones de pesos, y no calificar como «Gran Contribuyente» según normas de ARCA. El proyecto elimina esas condiciones y abre el régimen a todas las personas humanas y sucesiones indivisas residentes, sin distinción de patrimonio ni ingresos, con una salvedad para los «Grandes Contribuyentes». Estos podrán adherir a la modalidad simplificada, pero no gozan de presunciones, efectos liberatorios ni demás beneficios.
El segundo cambio modifica el umbral para romper la presunción de exactitud. Hoy, si la impugnación de ARCA resulta en un incremento del 15% o más sobre lo declarado, la presunción cae automáticamente. El proyecto introduce un umbral mínimo: aunque se supere el 15%, no se quiebra la presunción si la diferencia nominal reclamada no alcanza el equivalente al 5% del monto de evasión previsto en el Art. 1° de la Ley Penal Tributaria. En números concretos, si la diferencia no supera los cinco millones de pesos, la presunción se mantiene.
El tercer cambio permite que, si ARCA detecta una discrepancia significativa, el contribuyente pueda presentar una declaración jurada rectificativa y cancelar la diferencia más intereses en un plazo de hasta 15 días hábiles desde la notificación de la determinación de oficio.
El cuarto cambio brinda una herramienta adicional: se restablece plenamente la presunción de exactitud y ARCA queda obligada a reintegrar los aportes pagados con intereses en un plazo no mayor a 45 días hábiles desde la notificación de la resolución firme.
Diferencias y límites entre fuentes
Las dos fuentes no comparten tema, actores ni período. La nota de La Nación es una fuente secundaria que describe programas de fabricación de repuestos para autos clásicos, sin citar documentos originales de las automotrices. El comunicado del Ministerio de Economía es una fuente primaria que detalla cambios propuestos a un régimen tributario, con citas directas del ministro y de tributaristas.
No es posible calcular diferencias, porcentajes o equivalencias entre ambas fuentes porque miden fenómenos distintos. Dentro del comunicado oficial, sí hay datos cuantitativos: depósitos en dólares cercanos a 40.000 millones y ahorros fuera del sistema superiores a cuatro veces ese monto. La fuente no especifica la fecha exacta de esos valores ni la cotización utilizada, por lo que se conservan en dólares y en pesos según el texto original.
Documento: comunicado del Ministerio de Economía. Organismo y fecha: Ministerio de Economía, conferencia de prensa de este miércoles (fecha exacta no consignada en el material). Unidad: millones de dólares y múltiplos. Valores usados: depósitos cercanos a 40.000 millones de dólares; ahorros fuera del circuito superiores a cuatro veces ese monto. Operación: relación multiplicativa mencionada por la fuente, no calculada por este medio.
Qué sigue
Conviene seguir la evolución del proyecto de Inocencia Fiscal en el Congreso, en particular los umbrales de 15% y 5% y los plazos de 15 y 45 días hábiles, porque definen la protección del contribuyente. En paralelo, para los programas de repuestos, resta ver si Toyota, Nissan y Porsche amplían catálogos o modifican condiciones de venta, aunque la fuente no indica fechas precisas para esos anuncios.
- Efectos inmediatos: la nota describe programas ya activos; el comunicado anuncia cambios propuestos que aún deben aprobarse.
- Efectos condicionados: la apertura del régimen a todos los contribuyentes y los nuevos umbrales dependen de la sanción legislativa.
- Efectos inciertos: no hay datos sobre volumen de piezas vendidas ni sobre el impacto recaudatorio esperado de los cambios tributarios.
Fuentes consultadas
- LA NACION
- Argentina.gob.ar Fuente primaria
El Sereno contrastó las fuentes enlazadas y añadió contexto, comparación o análisis documental. Las fuentes primarias están identificadas. La nota no se presenta como investigación de campo ni como entrevista propia, salvo indicación expresa.
Comentarios