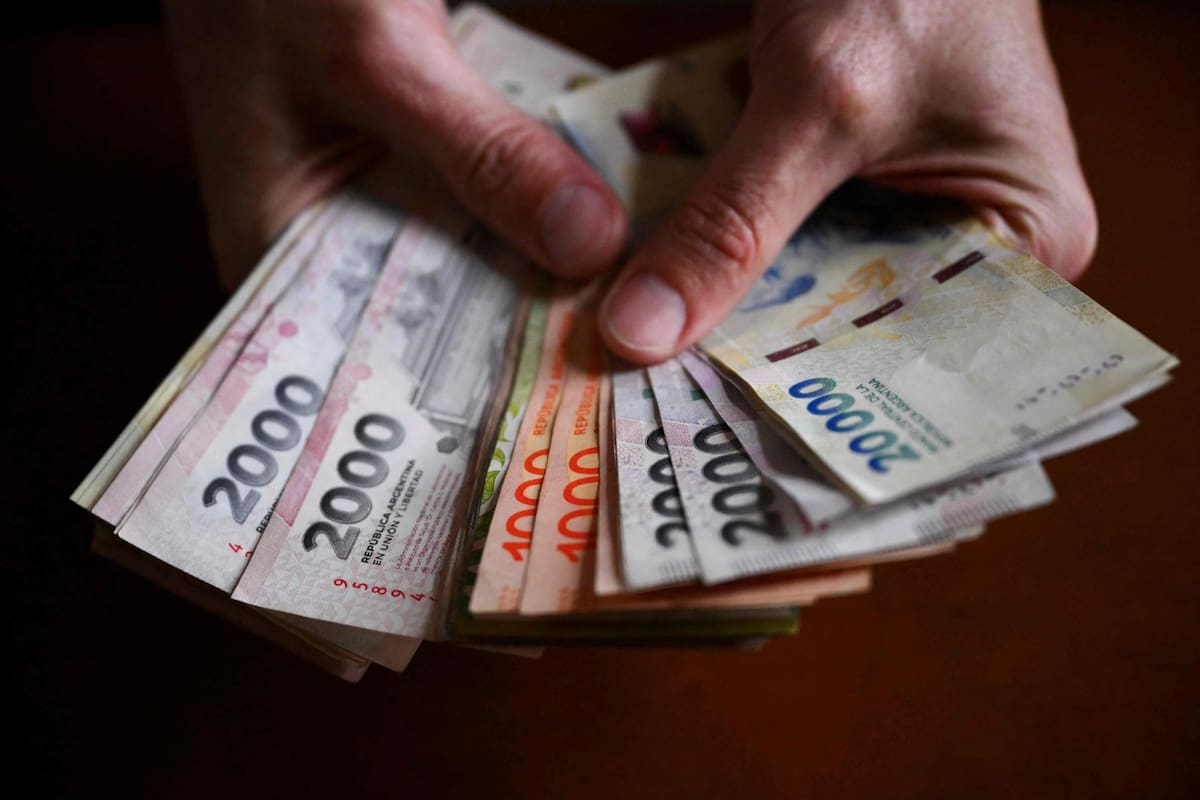
El Banco Central publicó su Informe de Bancos con estadísticas hasta agosto. Según la fuente secundaria que lo comenta, el ratio de morosidad del crédito total al sector privado pasó de 7,73% a 7,75% entre julio y agosto. En el mismo período, la mora de las familias bajó al 12,81% y la de las empresas subió al 3,8%. La fuente primaria disponible no es el informe completo, sino un comunicado de la Presidencia sobre la reforma de la Carta Orgánica del BCRA, que no contiene esos datos.
¿Qué dicen exactamente los datos de agosto?
La fuente secundaria atribuye al BCRA un informe con estadísticas actualizadas al cierre de agosto. Allí se indica que la mora total subió 0,02 puntos porcentuales, de 7,73% a 7,75%. La mora de familias cayó 0,13 puntos, al 12,81%, y la de empresas subió 0,18 puntos, al 3,8%. La misma fuente señala que para las familias es la primera baja desde marzo de 2024.
El texto también menciona que la probabilidad de default estimada (PDE) cayó por tercer mes consecutivo, al 3,71%, mínimo desde agosto de 2025. Estos valores no aparecen en la fuente primaria disponible, que es un comunicado de la Presidencia sobre la reforma de la Carta Orgánica del BCRA. Por lo tanto, no pueden verificarse con el material suministrado.
¿Por qué bajó la mora de las familias si el crédito sigue complicado?
La fuente secundaria atribuye la baja a que los bancos pasaron cartera incobrable a cuentas de orden. Cita a la analista Sofía Bishop, de Banco Voi, quien afirma que sin esa limpieza la mora de familias probablemente hubiera seguido subiendo. La fuente primaria no menciona este mecanismo ni contiene declaraciones de Bishop.
El mismo artículo indica que la oferta de crédito en pesos se redujo y que avanzaron las refinanciaciones. También señala que ese proceso perdió ritmo en las últimas semanas porque empezaron a registrarse nuevos impagos de préstamos ya refinanciados. Estas afirmaciones provienen de la fuente secundaria y no están confirmadas por la fuente primaria.
¿Qué muestran las fuentes sobre empresas y proveedores no financieros?
La fuente secundaria informa que la mora de empresas subió a 3,8% en agosto. Menciona que la firma Fidélitas registró 58.982 empresas con problemas de pago en septiembre, un 53% más que un año atrás. También indica que entre proveedores no financieros de crédito, que concentran el 17% del financiamiento total a los hogares, la mora llegó al 33,9% tras 21 aumentos mensuales consecutivos.
Ninguno de estos datos aparece en la fuente primaria. La fuente primaria solo informa que el Poder Ejecutivo elabora un proyecto de reforma de la Carta Orgánica del BCRA, que el anuncio oficial se prevé para las próximas semanas y que será enviado al Congreso. No hay relación explícita entre esa reforma y los datos de mora en el material disponible.
Datos comprobables y límites de la comparación
- Mora total: 7,73% en julio y 7,75% en agosto, según la fuente secundaria.
- Mora de familias: 12,81% en agosto, con baja de 0,13 puntos, según la fuente secundaria.
- Mora de empresas: 3,8% en agosto, con suba de 0,18 puntos, según la fuente secundaria.
- PDE: 3,71%, mínimo desde agosto de 2025, según la fuente secundaria.
- Empresas con problemas de pago: 58.982 en septiembre, 53% más que un año atrás, según Fidélitas, citada por la fuente secundaria.
- Mora de proveedores no financieros: 33,9%, tras 21 aumentos mensuales, según la fuente secundaria.
- Deudores refinanciados: 392.000 hasta agosto, equivalentes al 3,58% de los créditos vigentes, según la fuente secundaria.
- Monto renegociado: prácticamente $3 billones, según la fuente secundaria.
- Reforma de la Carta Orgánica: en elaboración por el Poder Ejecutivo, anuncio previsto para las próximas semanas y envío al Congreso, según la fuente primaria.
Comparación derivada: ¿cuánto pesa la mora de familias frente a la de empresas?
Documento: Informe de Bancos del BCRA, citado por la fuente secundaria. Organismo y fecha: BCRA, datos a agosto, difundidos según la fuente secundaria. Unidad: puntos porcentuales de mora. Valores usados: mora de familias 12,81%; mora de empresas 3,8%. Operación: 12,81 / 3,8 = 3,37. La mora de familias es aproximadamente 3,37 veces la de empresas. El denominador es la mora de empresas. Este cálculo es una relación aritmética entre dos valores provistos por la fuente secundaria; no implica causalidad ni proyección. No se convierte a pesos ni se ajusta por inflación porque el material no incluye cotización, índice ni fecha de referencia para hacerlo.
La fuente secundaria también menciona que la mora de familias era 5,6% y la de empresas 1,2% hace un año. Con esos valores, la relación era 5,6 / 1,2 = 4,67. La comparación sugiere que la brecha entre ambas se redujo, pero se basa en datos de la fuente secundaria y no en el informe completo. No hay fuente primaria que confirme esos valores.
Qué dato o decisión conviene seguir
El dato a seguir es la publicación completa del Informe de Bancos del BCRA correspondiente a agosto, para verificar los ratios de mora, la PDE y el tratamiento de la cartera incobrable en cuentas de orden. También conviene seguir la evolución de la mora de empresas y de proveedores no financieros, porque la fuente secundaria indica que allí se concentran los mayores problemas. En paralelo, el proyecto de reforma de la Carta Orgánica del BCRA es un proceso institucional en elaboración, cuyo texto aún no fue enviado al Congreso según la fuente primaria. La relación entre esa reforma y la evolución de la mora no está establecida en el material suministrado.
Fuentes consultadas
- LA NACION
- Argentina.gob.ar Fuente primaria
El Sereno contrastó las fuentes enlazadas y añadió contexto, comparación o análisis documental. Las fuentes primarias están identificadas. La nota no se presenta como investigación de campo ni como entrevista propia, salvo indicación expresa.
Comentarios